Domain umpg.de kaufen?
Wir ziehen mit dem Projekt
umpg.de um.
Sind Sie am Kauf der Domain
umpg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain umpg.de kaufen?
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **

Ähnliche Suchbegriffe für Geringwertiges
Top-Angebote
Produkte zum Begriff Geringwertiges:
-
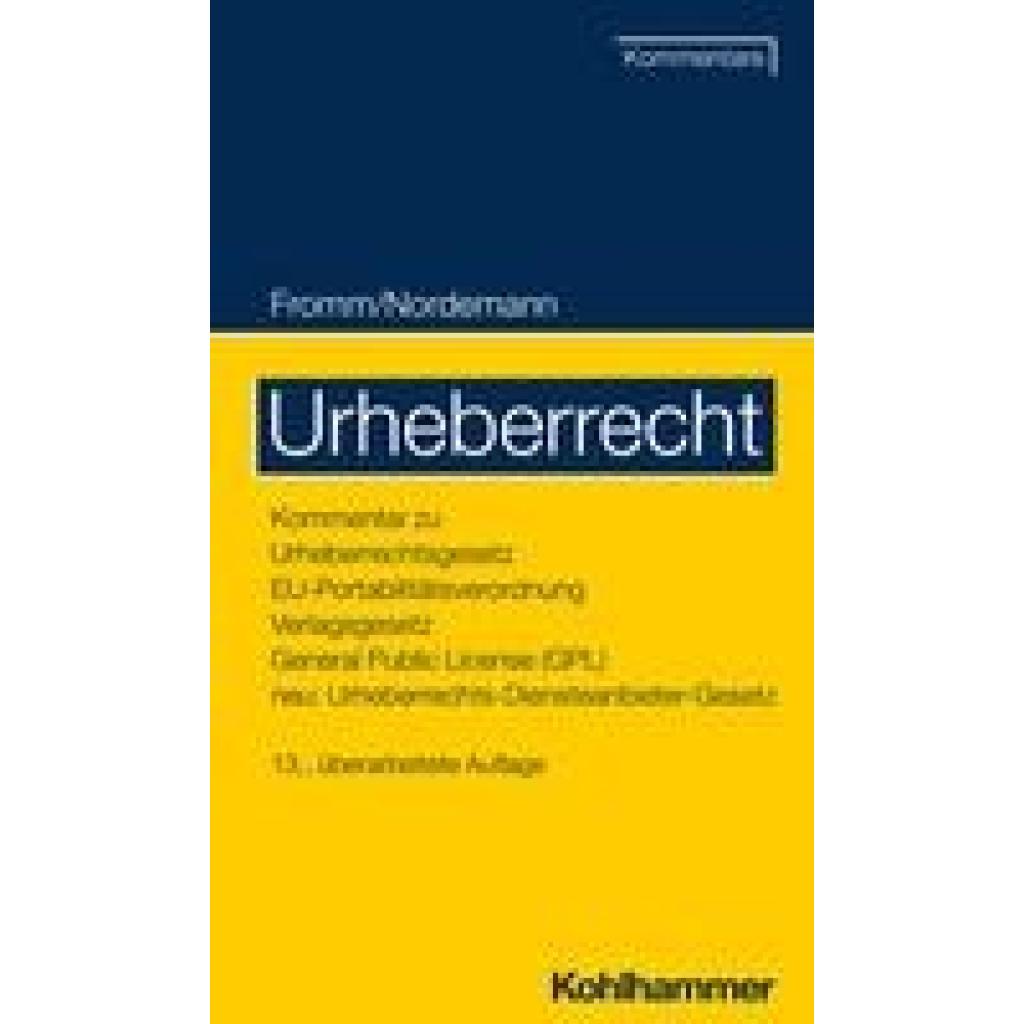
UrheberrechtUrheberrecht , 2 Bände inkl. Schuber, inklusive E-Book (PDF) Die 13. Auflage des Standardkommentars für die urheberrechtliche Praxis enthält alle gesetzlichen Neuerungen einschließlich der Urheberrechtsnovelle aus dem Jahr 2021 sowie die aktuelle Rechtsprechung auf europäischer und nationaler Ebene. Hervorzuheben sind insbesondere die Kommentierungen des kompletten Urheberrechts-Diensteanbieter-Gesetzes (UrhDaG) sowie der Marrakesch-Verordnung. Das Werk liefert praktische Hinweise für die Geltendmachung der auf dem UrhDaG beruhenden Ansprüche und übersetzt die gesetzlichen Maßstäbe in konkrete praktische Anforderungen, die Nutzer, Diensteanbieter und Rechtsinhaber erfüllen müssen. Teil des Werks ist auch die Kommentierung der neuen Vorschriften zum Presseverleger-Leistungsschutzrecht und zur neuen Schrankenbestimmung für Pastiches. Außerdem werden das Urhebervertragsrecht und das Recht der urheberrechtlichen Ansprüche in besonderer Tiefe analysiert. Das schließt auch die General Public License (GPL) im Bereich Open Source Software ein, welche sich vollständig kommentiert im Werk befindet. Auch das Thema künstliche Intelligenz im Urheberrecht kann im Werk nachgeschlagen werden. Daneben bietet der Kommentar auch die bewährten Kommentierungen zum Verlagsgesetz, dem innerdeutschen Einigungsvertrag und der EU-Portabilitätsverordnung. .................................................... ..."Endlich gibt es wieder einen umfassenden und aktuellen Kommentar zum Urheberrecht, der im Detail auf die Bedürfnisse des Lesers abgestellt ist. Dafür gebührt den Autoren Dank und Anerkennung." - Prof. Dr. Stefan Haupt, Rechtsanwalt und Mediator in Berlin in Medien und Recht, Heft 06/2024. , Tagfahrleuchten > Beleuchtung , Auflage: 13., erweiterte und überarbeitete Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Beilage: Schuber, Redaktion: Nordemann, Axel~Nordemann, Jan Bernd~Czychowski, Christian, Auflage: 24013, Auflage/Ausgabe: 13., erweiterte und überarbeitete Auflage, Seitenzahl/Blattzahl: 3200, Themenüberschrift: LAW / Intellectual Property / Copyright, Keyword: Autoren; Leistungsschutzrecht; Presseverleger; Schutzfristverlängerung; Urheber; Verlagsvertrag, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Handelsrecht~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 258, Breite: 163, Höhe: 98, Gewicht: 2900, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Toontrack EZX Acoustic SongwriterToontrack EZX Acoustic Songwriter (ESD); Erweiterung für EZdrummer 3 und Superior Drummer 3; sieben Drumkits, abgestimmt auf Genres von Singer-Songwriter über Country, Folk, Pop bis Rock; aufgenommen von Dave O'Donnell in den Sound Emporium Studios in Nashville; enthält 9 Bassdrums, 12 Snares, 24 Toms, 4 Hi-Hats, 4 Rides, 9 Crashes, 3 Tamburine, 3 Shaker, 2 Cowbells, Shells, 2 Claves, Finger-Snaps und Claps; zwei Kits vollständig mit Brushes oder Rods gesampelt; mit zwei unterschiedlich klingenden Aufnahmeräumen; enthält 64 mixfertige Presets; inklusive MIDI-Grooves und Fills;89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
-
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **

Ist eine Diskette ein geringwertiges Wirtschaftsgut (BWR)?
Eine Diskette kann als geringwertiges Wirtschaftsgut (BWR) betrachtet werden, da sie einen vergleichsweise niedrigen Anschaffungswert hat und eine begrenzte Nutzungsdauer aufweist. Allerdings ist die Nutzung von Disketten heutzutage sehr selten geworden, da sie durch andere Speichermedien wie USB-Sticks oder Cloud-Speicher ersetzt wurden. **
Wie lautet der Buchungssatz für ein geringwertiges Wirtschaftsgut in der BWR?
Der Buchungssatz für ein geringwertiges Wirtschaftsgut in der Betriebswirtschaftlichen Auswertung (BWR) lautet in der Regel "GWG an Bank" oder "GWG an Kasse". Dabei steht GWG für geringwertiges Wirtschaftsgut. Es wird also der Wert des Wirtschaftsguts auf der Aktivseite reduziert und der Betrag auf der Passivseite bei Bank oder Kasse gebucht. **
Top-Angebote
Produkte zum Begriff Geringwertiges:
-
UrheberrechtUrheberrecht , 2 Bände inkl. Schuber, inklusive E-Book (PDF) Die 13. Auflage des Standardkommentars für die urheberrechtliche Praxis enthält alle gesetzlichen Neuerungen einschließlich der Urheberrechtsnovelle aus dem Jahr 2021 sowie die aktuelle Rechtsprechung auf europäischer und nationaler Ebene. Hervorzuheben sind insbesondere die Kommentierungen des kompletten Urheberrechts-Diensteanbieter-Gesetzes (UrhDaG) sowie der Marrakesch-Verordnung. Das Werk liefert praktische Hinweise für die Geltendmachung der auf dem UrhDaG beruhenden Ansprüche und übersetzt die gesetzlichen Maßstäbe in konkrete praktische Anforderungen, die Nutzer, Diensteanbieter und Rechtsinhaber erfüllen müssen. Teil des Werks ist auch die Kommentierung der neuen Vorschriften zum Presseverleger-Leistungsschutzrecht und zur neuen Schrankenbestimmung für Pastiches. Außerdem werden das Urhebervertragsrecht und das Recht der urheberrechtlichen Ansprüche in besonderer Tiefe analysiert. Das schließt auch die General Public License (GPL) im Bereich Open Source Software ein, welche sich vollständig kommentiert im Werk befindet. Auch das Thema künstliche Intelligenz im Urheberrecht kann im Werk nachgeschlagen werden. Daneben bietet der Kommentar auch die bewährten Kommentierungen zum Verlagsgesetz, dem innerdeutschen Einigungsvertrag und der EU-Portabilitätsverordnung. .................................................... ..."Endlich gibt es wieder einen umfassenden und aktuellen Kommentar zum Urheberrecht, der im Detail auf die Bedürfnisse des Lesers abgestellt ist. Dafür gebührt den Autoren Dank und Anerkennung." - Prof. Dr. Stefan Haupt, Rechtsanwalt und Mediator in Berlin in Medien und Recht, Heft 06/2024. , Tagfahrleuchten > Beleuchtung , Auflage: 13., erweiterte und überarbeitete Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Beilage: Schuber, Redaktion: Nordemann, Axel~Nordemann, Jan Bernd~Czychowski, Christian, Auflage: 24013, Auflage/Ausgabe: 13., erweiterte und überarbeitete Auflage, Seitenzahl/Blattzahl: 3200, Themenüberschrift: LAW / Intellectual Property / Copyright, Keyword: Autoren; Leistungsschutzrecht; Presseverleger; Schutzfristverlängerung; Urheber; Verlagsvertrag, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Handelsrecht~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 258, Breite: 163, Höhe: 98, Gewicht: 2900, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
-
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
Ähnliche Suchbegriffe für Geringwertiges
-
Toontrack EZX Acoustic SongwriterToontrack EZX Acoustic Songwriter (ESD); Erweiterung für EZdrummer 3 und Superior Drummer 3; sieben Drumkits, abgestimmt auf Genres von Singer-Songwriter über Country, Folk, Pop bis Rock; aufgenommen von Dave O'Donnell in den Sound Emporium Studios in Nashville; enthält 9 Bassdrums, 12 Snares, 24 Toms, 4 Hi-Hats, 4 Rides, 9 Crashes, 3 Tamburine, 3 Shaker, 2 Cowbells, Shells, 2 Claves, Finger-Snaps und Claps; zwei Kits vollständig mit Brushes oder Rods gesampelt; mit zwei unterschiedlich klingenden Aufnahmeräumen; enthält 64 mixfertige Presets; inklusive MIDI-Grooves und Fills;89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Toontrack EZX Singer-SongwriterToontrack EZX Singer-Songwriter (ESD); Erweiterungspack für Toontrack EZ Drummer und Superior Drummer; durch Akustik-Pop, Americana, Folk, Blues und alle Stile des Singer-Songwriter-Genres inspirierte Schlagzeugklänge und Pattern; aufgenommen in kleinem, transparent und trocken klingenden Raum; beinhaltet 5 mit Sticks eingespielte komplette Drumsets von Ludwig, Yamaha, C&C und anderen; ein komplettes Set von Yamaha mit Besen gespielt; 6 verschiedene Becken-Sets; 10 Snaredrums, 6 Kicks, 10 Toms, 5 Hi-Hats und 13 Becken; ergänzende Percussion wie Tamburin, Shaker, Handclap, Sticks etc.; 16 Mixer-Presets; inkl. MIDI-Files mit genre-typischen Grooves und Fills89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Toontrack EKX Singer-SongwriterToontrack EKX Singer-Songwriter (ESD); Erweiterungspack für Toontrack EZKeys 2 (Art. 566875); sorgfältig gestimmtes und detailliert aufgenommenes Klavier aus den 1970ern; bietet ein sehr gut für Singe-Songwriter, Akustik-Pop und Folks-Songs geeignetes dunkles, warmes und elegantes Timbre; aufgenommen mit drei unterschiedlichen Mikrofonierungen im Riksmixningsverket (RMV Studio) in Stockholm, Schweden; kommt mit einer Auswahl an fertigen Presets passend zum Genre; inkl. Basis-Library mit MIDI-Songs, -Pattern und Akkordfolgen; Hinweis: benötigt EZkeys 2 - EZkeys 1 wird von dieser EKX-Library nicht unterstützt!89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
-
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
-
Ist eine Diskette ein geringwertiges Wirtschaftsgut (BWR)?
Eine Diskette kann als geringwertiges Wirtschaftsgut (BWR) betrachtet werden, da sie einen vergleichsweise niedrigen Anschaffungswert hat und eine begrenzte Nutzungsdauer aufweist. Allerdings ist die Nutzung von Disketten heutzutage sehr selten geworden, da sie durch andere Speichermedien wie USB-Sticks oder Cloud-Speicher ersetzt wurden. **
-
Wie lautet der Buchungssatz für ein geringwertiges Wirtschaftsgut in der BWR?
Der Buchungssatz für ein geringwertiges Wirtschaftsgut in der Betriebswirtschaftlichen Auswertung (BWR) lautet in der Regel "GWG an Bank" oder "GWG an Kasse". Dabei steht GWG für geringwertiges Wirtschaftsgut. Es wird also der Wert des Wirtschaftsguts auf der Aktivseite reduziert und der Betrag auf der Passivseite bei Bank oder Kasse gebucht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.